
真正要問的,不是哪一種比較省;而是收入、成本、帳證與金流,能不能把經營狀況說清楚。
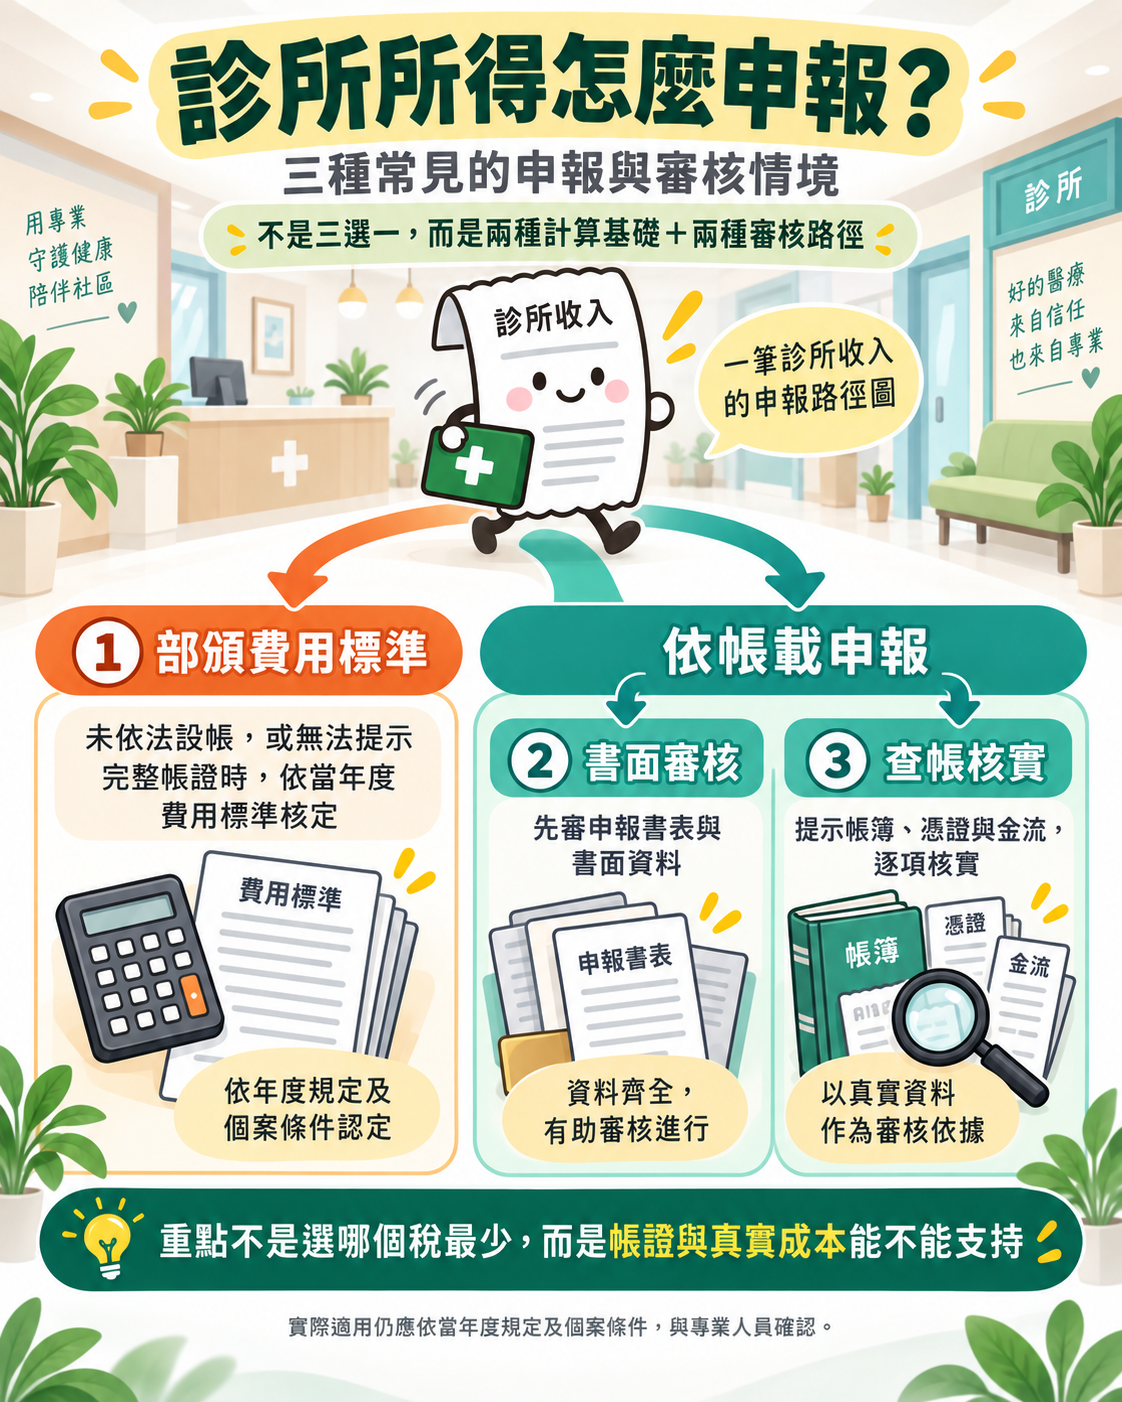
先看懂:大家常說的「三種」,不是三個任選方案
所得計算主要分為「依帳證核實」與「依法定標準核定」兩條路;依帳載申報後,審核程序可能先看書面資料,也可能進一步提示帳證查核。
看完圖,接著要回到診所自己的資料
圖解能幫助理解制度,但無法只靠一張圖判斷個別診所應如何申報。真正需要盤點的,是以下三件事:
收入有沒有分清楚
健保、掛號、自費診療及檢查處置,是否有各自的紀錄與對帳來源,而不是年底只剩一個總數。
支出能不能說明用途
租金、人事、藥材、耗材、設備及裝修,不只要有付款紀錄,也要能對應實際業務與正確憑證。
資料能不能彼此對上
申報數字、帳簿、合約、發票收據與銀行金流若能互相勾稽,才足以呈現診所真實的經營狀況。
同樣是診所,答案可能不同
收入組成、成本型態、開業階段與帳證品質不同,所得呈現自然不會一樣。真正重要的是先看懂自己的經營資料。
A 診所剛開幕:裝修與設備投入高,但不一定能在付款當年全部列為費用,可能涉及資產、折舊或攤提。
B 診所穩定營運:租金、薪資、藥材與耗材相對固定,可用歷年趨勢檢查帳面是否反映真實營運。
C 診所健保與自費並行:應先建立收入分類、收款與退款的對帳規則,避免年底只剩一個無法拆解的總營收。
申報品質,藏在每天六個小動作裡
不是年底整理一疊紙,而是每天留下一條說得清楚的資料軌跡
收入分得開
健保、掛號、自費與其他醫療收入依性質記錄。
收款對得上
現金、刷卡、轉帳、系統與銀行入帳定期核對。
憑證拿得對
確認內容、抬頭與交易事實一致。
資產費用分清
裝修、設備、維修、耗材依性質分類。
公私金流分開
診所支出與個人消費不要混用。
資料彼此說得通
帳載、契約、憑證與付款紀錄可互相勾稽。
申報前,最後確認這 4 件事
- 今年是否新增收入項目、設備、裝修或特殊交易,需要另外分類與判斷?
- 帳面上的收入、支出與資產,是否都能找到對應的契約、憑證及付款紀錄?
- 現行記帳方式,能否在需要時還原一筆交易從發生到入帳的完整過程?
- 申報年度的費用標準與相關規定是否已更新,個案是否需要由專業人員進一步確認?